
Ruku na srdce – placení povinného ručení nepatří mezi oblíbené roční rituály. Většina z nás ho začne řešit až ve chvíli, kdy v e-mailu přistane výroční výzva od pojišťovny, nebo v tom horším případě, když na křižovatce zazní skřípění plechů. Jenže zákonné pojištění by nemělo být jen „nutným zlem“ pro policejní kontrolu. Když se na silnici cokoli pokazí, je to právě tato pojistka, která chrání váš rodinný rozpočet před nečekanými (a často astronomickými) výdaji.
Co opravdu platí pro povinné ručení a zákonné pojištění v roce 2026?
Žádná revoluce, která by vás nutila okamžitě trhat staré smlouvy, se letos nekoná. Nadále se řídíme pravidly, která přinesl zákon č. 30/2024 Sb. Tím nejdůležitějším pravidlem je, že odpovědnost za sjednání pojistky leží na skutečném provozovateli auta, nikoli automaticky na tom, kdo zrovna sedí za volantem.
Zákonné pojištění je tu od toho, aby zaplatilo škody, které svým autem způsobíte ostatním – ať už jde o pomačkané blatníky cizích vozů, zranění, nebo třeba zbořený plot, svodidla či semafor. Vaše vlastní auto ale z povinného ručení nikdo neopraví. K tomu slouží komplexní pojištění auta v podobě havarijního pojištění nebo vybraných doplňkových připojištění.
Zákonné minimum dnes činí 50 milionů Kč na zdraví pro každého poškozeného a 50 milionů Kč na majetkové škody.
A jak je to se zelenou kartou?
V Česku už ji s sebou při cestách vozit nemusíte. Policie si při kontrole všechno bleskově ověří online v registru podle vaší registrační značky (aktuální stav pojistky si můžete sami zkontrolovat v databázi České kanceláře pojistitelů). Jakmile ale přejedete hranice třeba na dovolenou, situace se mění. Do zahraničí si zelenou kartu pro jistotu vždy vytiskněte na papír (stačí černobíle), abyste se vyhnuli problémům s tamní policií.
Proč padesát milionů zní jako pohádka, ale v praxi nemusí stačit?
Padesát milionů korun působí jako astronomická částka, kterou přece nemůžete při běžném ťukanci v životě vyčerpat. Jenže realita na silnicích bývá tvrdá. Stačí jedna vážnější nehoda na dálnici s účastí kamionu, řetězová kolize, nebo dokonce zranění s doživotními následky pro druhého řidiče a limity začnou mizet závratným tempem. Léčebné výlohy, ušlý zisk a doživotní renta se totiž mohou vyšplhat mnohem výš, než si dokážeme představit.
Pro běžného rodinného řidiče, který denně dojíždí do práce, vozí děti do školky a občas vyrazí na dálnici, je rozumným standardem limit 100/100 milionů Kč.
- Proč? Rozdíl v ceně oproti zákonnému minimu bývá u většiny pojišťoven směšný, často jde jen o pár stokorun ročně.
- A riziko? Pokud limit přešvihnete, pojišťovna zaplatí sjednané maximum a zbytek škody bude druhá strana vymáhat přímo po vás. A riskovat takové potíže kvůli několika ušetřeným stokorunám se nemusí vyplatit.
Se správným nastavením limitů dnes úzce souvisí i přísnější bodový systém v roce 2026, kde se chyby na silnici trestají mnohem přísněji. Mít krytá záda a správně nastavené pojištění auta je zkrátka základ klidné jízdy.
Co vlastně určuje, kolik za pojištění auta zaplatíte?
Pojišťovny při výpočtu pojistného zohledňují celou řadu faktorů a cenu každému řidiči stanovují individuálně na míru:
- Vaše řidičská historie (bonusy): Jezdíte bez nehod? Gratulujeme, pojišťovna vás odmění výraznou slevou. Zavinili jste v minulosti bouračku? Počítejte s tím, že si připlatíte.
- Věk a bydliště: Mladí začínající řidiči z velkých měst mají statisticky nejvíce nehod, proto platí nejvíc. Zkušený řidič z menšího města má naopak vyhráno.
- Parametry auta: Výkonnější motory a těžší SUV mívají zákonné pojištění dražší než malá městská vozítka.
- Frekvence placení: Zaplatit pojištění jednou ročně bývá téměř vždy levnější než se s pojišťovnou vyrovnávat po částech každý měsíc.
Která připojištění dávají rodině reálný smysl?
Klikat ve srovnávačích na všechny doplňky hlava nehlava je nejlepší cesta, jak nechat pojišťovnu zbytečně vydělat. Vyberte si pro své pojištění auta jen to, co opravdu využijete:
- Pojištění skel: Klasika, kterou doporučujeme všemi deseti. Odletující kamínek potká za život každý z nás. U moderních aut, která mají v čelním skle kamery pro jízdní asistenty, se výměna skla může vyšplhat na desítky tisíc korun. Po instalaci je totiž nutné kamery odborně zkalibrovat, což pro vás v AUTOCENTRU Jičín samozřejmě kompletně vyřešíme.
- Střet se zvěří: Pokud jezdíte domů za šera kolem lesů a polí, neváhejte. Dobrá pojistka by měla krýt nejen samotný střet, ale ideálně i škody, které v motoru napáchají třeba kuny (o tom, jak se před nimi bránit, jsme už mimochodem psali v tomto článku).
- Asistenční služby: Základní asistence vám často pomůže jen k nejbližšímu patníku. Pokud jezdíte na delší trasy, připlaťte si za rozšířenou asistenci s pořádným limitem na odtah. Odtah z dálnice nebo ze zahraničí bez pojištění vás totiž může stát víc než celoroční rodinná dovolená.
Co dělat, když už k nehodě dojde? (Rychlý manuál)
Panika je nejhorší rádce. Pokud dojde k nejhoršímu, držte se těchto kroků:
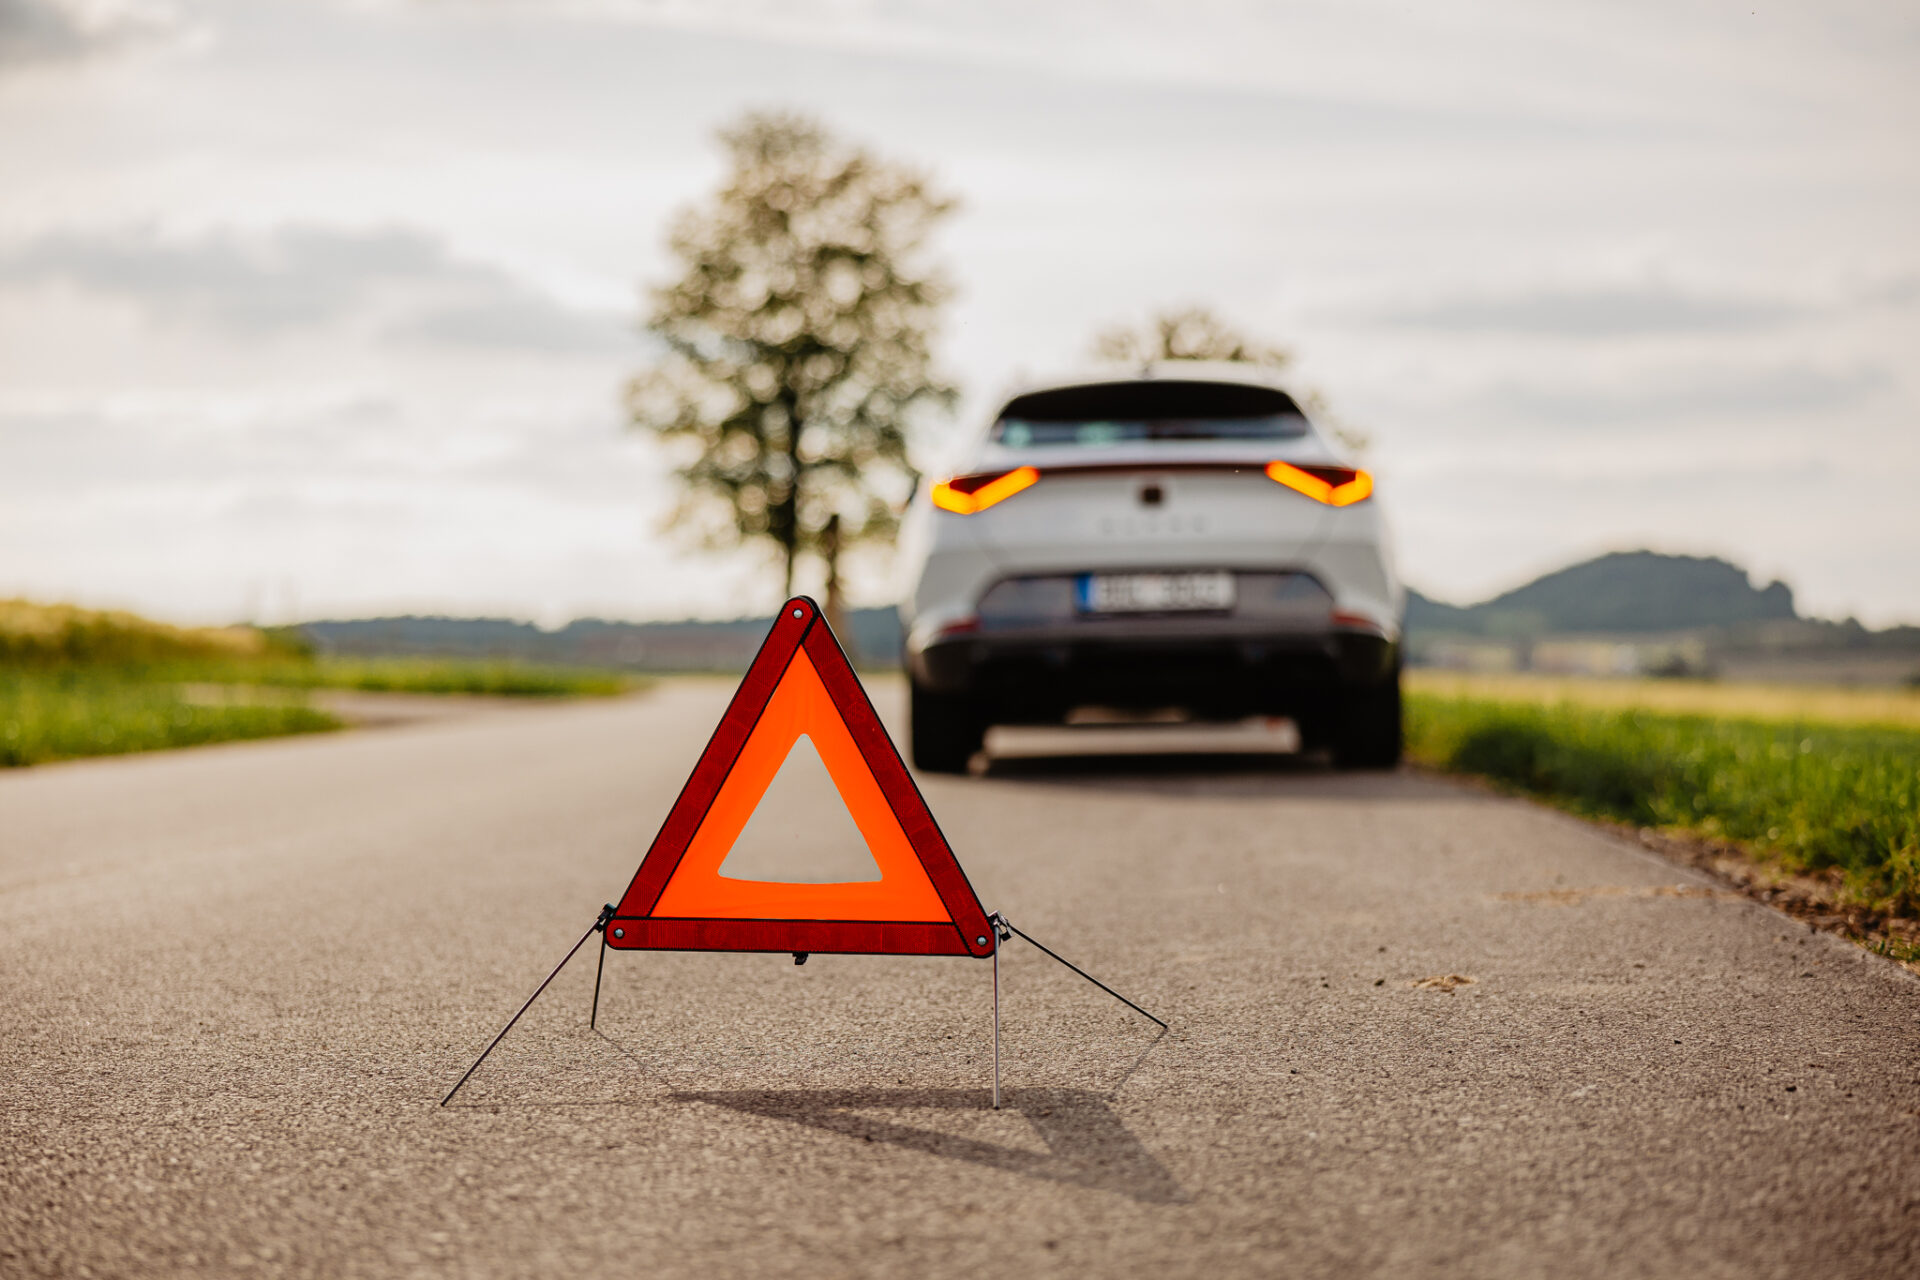
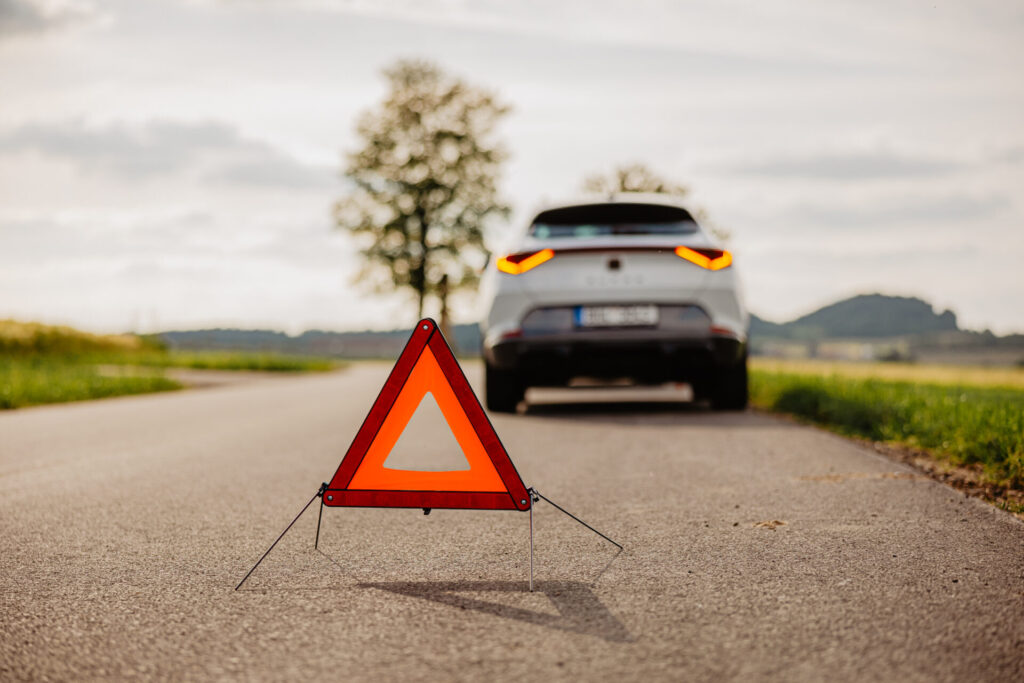
- Bezpečnost na prvním místě: Zapněte varovné blinkry, oblékněte si reflexní vestu (mějte ji vždy po ruce, ne v kufru pod zavazadly!) a umístěte trojúhelník. Děti a posádku okamžitě odveďte za svodidla nebo na bezpečné místo mimo silnici.
- Zdraví: Pokud je někdo zraněný, okamžitě volejte linku 155 nebo 112.
- Kdy volat policii? Policii musíte volat vždy při zranění, při poškození majetku třetí osoby (např. svodidla, značka, zaparkované cizí auto) nebo když zablokujete silnici a nemůžete provoz obnovit. Aktuálně platí také limit zjevné škody nad 200 000 Kč na některém z vozidel.
- Dokumentace: Všechno důkladně nafoťte z různých úhlů, zapište si kontakty na svědky a vyplňte záznam o nehodě. Můžete využít klasický papírový formulář nebo třeba mobilní aplikaci Bouračka, která vás celým procesem intuitivně provede a rovnou pošle data pojišťovnám.
- Asistence: Volejte výhradně číslo asistenční služby na vaší zelené kartě. Ignorujte nabídky náhodných odtahovek, které se u nehody zázračně objeví jako první – často jde o takzvané „lovce nehod“, jejichž služby byste nakonec museli doplácet ze svého.
Vyberte si klid na cestách
Při sjednávání povinného ručení se nenechte opít rohlíkem v podobě té absolutně nejnižší ceny na internetu. Vždy se ptejte, co za své peníze dostáváte a zda vás pojištění auta podrží, až to budete opravdu potřebovat.
Pokud si nechcete lámat hlavu se srovnáváním pojistných podmínek a drobným písmem ve smlouvách, zastavte se u nás v AUTOCENTRU Jičín. Rádi s vámi u dobré kávy probereme vaše možnosti, nezávazně porovnáme nabídky pojišťoven a pomůžeme vám vybrat řešení, se kterým budete vy i vaše rodina jezdit v naprostém bezpečí. Těšíme se na vás!
Odpovědi na časté otázky rodinných řidičů
Jaké jsou minimální limity povinného ručení?
Zákonné minimum pro zákonné pojištění činí 50 milionů Kč pro újmu na zdraví každého poškozeného a 50 milionů Kč pro majetkové škody na jednu pojistnou událost.
Musím v Česku vozit zelenou kartu?
V České republice ji už při kontrole předkládat nemusíte, policie si vše ověří online. Do zahraničí si však vezměte digitální verzi v telefonu a pro jistotu i vytištěnou kopii. V některých státech totiž trvají na papírové verzi.
Kdy je nutné přivolat k nehodě policii?
Policii volejte při zranění, úmrtí, zjevné škodě nad 200 000 Kč na některém z vozidel, poškození majetku třetí osoby (např. svodidla) nebo tehdy, když nelze bezpečně obnovit provoz.
Vyplatí se nejlevnější nabídka ze srovnávače?
Ne vždy. Může mít skryté nevýhody v podobě nižšího limitu, minimální asistence, vysoké spoluúčasti nebo mnoha výluk. Vždy srovnávejte nabídky se stejnými parametry krytí.